

硅料
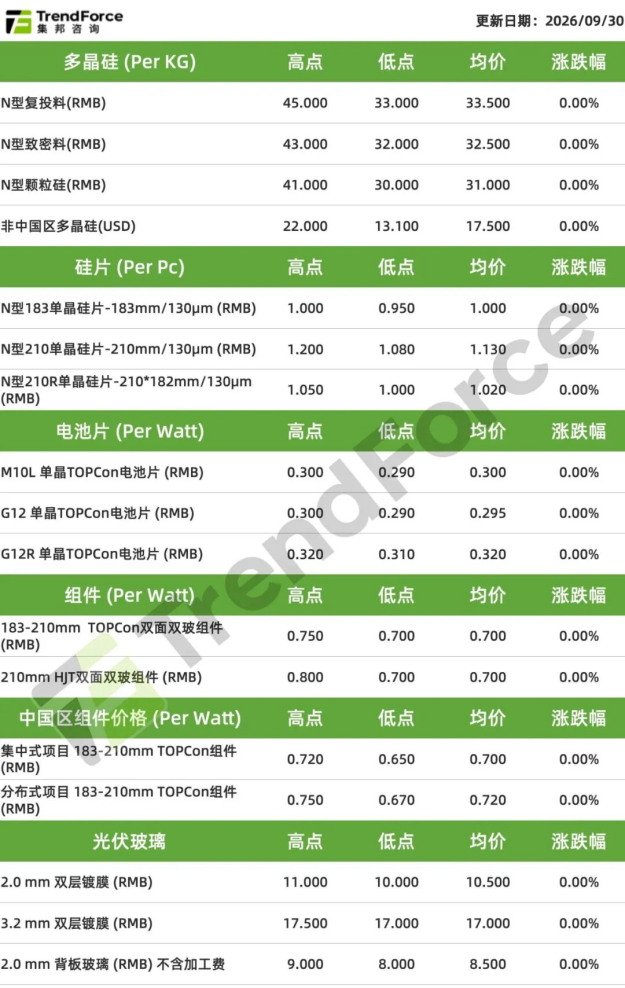
硅料端继续累库,本周库存维持56万吨以上,市场供需过剩压力持续加剧。但多晶硅市场延续强政策预期,弱基本面现实的博弈格局,实际签约仍以少量、特定渠道及期现交易为主,整体交投氛围清淡。
10月硅料大减产预期不断增强,叠加头部企业挺价意愿坚决,坚守成本线以上开展报价销售,市场仍未出现主动降价让利或低价抛货行为,且拉晶厂硅料库存持续消耗,价格企稳概率逐渐增大。目前少量硅料成交保持在40元以上,且成交量有所增加,高价体系有逐渐形成趋势,市场看涨声音变多。
硅片
硅片库存小幅增加,维持至27GW左右,价格继续弱稳。上游硅料价格暂稳,对硅片价格形成一定支撑,但硅片整体库存仍处于相对高位,叠加市场关于部分海外滞销硅片回流的预期,价格仍面临一定压力。
目前183、210R、210主流成交价格为1.00元/片、1.02元/片、1.13元/片,低价货源较少,价格相对稳定。
下游电池片呈现企稳趋势,叠加硅料端高价成交逐渐增多,对硅片价格形成一定支撑,且在国庆备货和高价硅料预期下,硅片价格支撑增强。后续硅料高价体系能否确立,将成为硅片价格走势的关键。
电池片
当前电池片库存维持在7天左右,呈小幅下降趋势,整体出货压力有所缓解,价格表现相对强势。
不同尺寸电池片价格出现一定分化。一方面,部分专业化电池片企业减少183尺寸电池片产出,市场供应有所收缩,其他企业挺价意愿增强,但受终端需求偏弱影响,整体价格仍以弱稳为主。另一方面,海外中东市场对210R高效电池片需求较好,但印度市场节前备货需求已有回落迹象,210R电池片价格存在一定回调风险。
与此同时,四季度国内集中式项目有回暖趋势,对210尺寸电池片需求逐步释放,已有部分企业上调报价,210尺寸价格支撑增强,短期在备货影响和四季度需求带动下,210尺寸电池片价格强势,不排除冲高风险。后续电池片价格也仍需重点关注上游硅料高价体系是否确立。
组件
临近四季度,国内集中式项目开工有所改善,大尺寸组件订单交付增加;海外中东订单也进入交付阶段,叠加部分企业年底冲量需求,整体组件需求较前期有所好转,部分企业排产有所提升。
但当前国内组件价格依然低迷,头部企业TOPCon报价约0.70—0.72元/W,二线企业报价多在0.68元/W以下,终端经销商采购情绪依旧观望,实际成交有限。国内终端项目对涨价接受度较低,市场仍存各类低价组件流通。
随着下游需求恢复以及电池片价格逐步企稳,组件价格支撑增强。但四季度市场需求仍存在尺寸分化,大尺寸、高效组件仍将是主流。
集邦光储观察原创
